Oracle zahlt nicht mehr? Was hinter der Schlagzeile steckt, und warum der Strom den KI-Boom bremst
Ein Update zu einem früheren Essay Die tickende Zeitbombe
Die Schlagzeilen lauteten: Oracle stellt die Zahlungen für ein 18-Milliarden-Dollar-Rechenzentrum ein. Das stimmt so nicht. Oracle hat sich vertraglich absichern wollen, Mietzahlungen aufschieben zu dürfen, falls der Strom nicht rechtzeitig kommt. Diese Absicherung gegen ein Risiko, das der Konzern selbst übernommen hat, ist der eigentliche Kern der Geschichte. Und sie zeigt, wo die KI-Industrie an ihre Grenzen stößt.
Ein Gigaprojekt ohne Stromanschluss
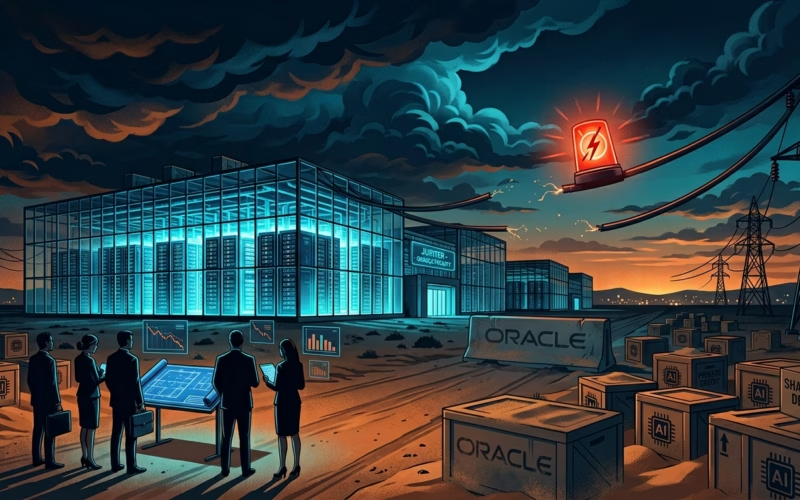
Oracle ist ein großer US-Softwarekonzern, bekannt für Datenbanken und Cloud-Dienste, also Rechenleistung, die Firmen über das Internet mieten. In der Wüste von New Mexico sollte eines der größten KI-Rechenzentren der Welt entstehen. Das Projekt heißt „Jupiter“ und soll auf 1.400 Acres (rund 567 Hektar) gebaut werden – eine Fläche etwa so groß wie 800 Fußballfelder.[1] Oracle wollte dort Supercomputer für die Zusammenarbeit mit OpenAI betreiben, dem Unternehmen hinter ChatGPT.[2]
Ab 2028 sollte das Rechenzentrum in Betrieb gehen und 2,45 Gigawatt Strom verbrauchen. Ein Gigawatt sind eine Milliarde Watt; die Anlage bräuchte so viel Strom wie rund zwei Millionen US-Haushalte.[3]
Daraus wird vorerst nichts. Es gab lokale Proteste und Klagen von Umweltverbänden. Vor allem aber wurde die Genehmigung für eine Erdgaspipeline verweigert, die das Rechenzentrum mit Energie versorgen sollte. Die Anlage sollte ihren Strom vor Ort aus Gas erzeugen – mit Brennstoffzellen von Bloom Energy. Ohne die Pipeline fehlt der Brennstoff, und ohne Brennstoff gibt es keinen Strom. Ein Rechenzentrum ohne Strom ist nur ein sehr teures Gebäude.
Was Oracle wirklich getan hat
Oracle mietet das Rechenzentrum, es gehört dem Projektentwickler Blue Owl Capital, einer Investmentgesellschaft, die es baut und finanziert. An Blue Owl hat Oracle eine sogenannte Force-Majeure-Mitteilung geschickt. Das ist französisch und heißt „höhere Gewalt“. Eine Vertragspartei kann sich damit von ihren Pflichten befreien, wenn Ereignisse eintreten, die sie nicht kontrollieren kann, etwa eine Naturkatastrophe oder ein Krieg.
Oracle will damit erreichen, dass es seine Mietzahlungen aufschieben kann, falls das Rechenzentrum nicht rechtzeitig ans Netz geht. Der Konzern steigt dabei nicht aus. Er bleibt Hauptmieter und kann den Mietvertrag ohnehin nicht kündigen.[4] Viele Medien schrieben trotzdem, Oracle „stelle die Zahlungen ein“ oder „steige aus“. Das ist falsch. Es geht darum, Zahlungen zeitlich zu verschieben, nicht sie zu streichen.
Der eigentliche Haken liegt woanders. Nach Informationen der Financial Times hat Oracle das Stromrisiko vertraglich selbst übernommen. Der Konzern ist dafür verantwortlich, dass das Rechenzentrum Strom bekommt, und hat die Zahlungen auch für den Fall zugesichert, dass keiner fließt.[5] Mit der Mitteilung versucht Oracle, sich aus dieser selbst gewählten Garantie zumindest teilweise zu lösen. Es ist ein bisschen, als würde ein Mieter, der sich verpflichtet hat, für den Wasseranschluss zu sorgen, nachträglich sagen: Der Anschluss kommt nicht, also zahle ich später.
Selbst wenn die Klausel greift, muss Oracle weiterhin die Zinsen der Kreditgeber vollständig abdecken und Blue Owl eine Rendite auf dessen eingesetztes Eigenkapital sichern, laut Financial Times für bis zu drei Jahre, falls die erste Ausbaustufe nicht bis Anfang 2027 betriebsbereit ist.[6] Der Aufschub entlastet Oracle also nur begrenzt: Die Finanzierungskosten bleiben an dem Konzern hängen. Blue Owl erklärte, die Mitteilung ändere nichts an den finanziellen Verpflichtungen für dieses mehrjährige Projekt. Beide Seiten seien bei Jupiter „vollständig auf einer Linie“.
Die Banken bleiben auf ihren Krediten sitzen
Die 18 Milliarden Dollar, die in den Schlagzeilen als „Wert des Rechenzentrums“ auftauchten, sind genau genommen ein Kredit. Blue Owl hat sich dieses Geld für den Bau geliehen, von einem Konsortium von mehr als 20 Banken, darunter BNP Paribas, Goldman Sachs, MUFG und SMBC.[7] Ein solcher Kredit wird aus den Mieteinnahmen zurückgezahlt, also vor allem aus dem, was Oracle zahlt.
Die Banken wollten den Kredit nicht behalten, sondern in Teilen an andere Investoren weiterverkaufen, etwa an Fonds und Versicherungen. Das ist üblich. Diesmal aber finden sie kaum Abnehmer. Auf dem Zweitmarkt, wo solche Kredite weiterverkauft werden, gibt es sie nur mit Abschlag, bei unter 90 Cent pro Dollar.[8] Wer sie kauft, zahlt also weniger als 90 Millionen Dollar für eine Forderung über 100 Millionen. Vergleichbare KI-Infrastrukturkredite liegen normalerweise nahe an 100 Cent.
Der Abschlag ist ein Misstrauensvotum. Die Investoren fürchten offenbar, dass das Rechenzentrum zu spät fertig wird. Bleiben dann die Mieteinnahmen aus, können die Kredite nicht bedient werden.
Kein Einzelfall: 1,5 Billionen Dollar Finanzierungslücke
Der Fall Oracle ist kein Ausreißer. Morgan Stanley schätzte bereits 2025, dass die Welt bis 2028 rund 2,9 Billionen Dollar (etwa 2,5 Billionen Euro) für neue Rechenzentren braucht.[9] Die großen Cloud-Anbieter, in der Branche Hyperscaler genannt, also Amazon, Google, Microsoft und Oracle, können im selben Zeitraum aus ihrem operativen Cashflow nur etwa 1,4 Billionen Dollar (1,2 Billionen Euro) beisteuern.[10]
Der operative Cashflow ist das Geld, das nach den laufenden Ausgaben übrig bleibt. Er ist weder der Umsatz noch der Gewinn, sondern eher das, was ein Unternehmen aus eigener Kraft investieren kann. Die Lücke von 1,5 Billionen Dollar (1,3 Billionen Euro) muss über Fremdkapital geschlossen werden, also über Kredite und Anleihen. Eine Anleihe ist ein Kredit, den ein Unternehmen nicht bei einer Bank aufnimmt, sondern bei vielen Anlegern, die dafür Zinsen bekommen.
Der Strom ist der Flaschenhals
Ein Rechenzentrum ohne Stromanschluss verdient kein Geld. Die Ratingagentur Moody’s warnte Ende Juli in einer Studie mit dem Titel „Power without delivery“ („Strom ohne Lieferung“) genau davor.[11] Ratingagenturen bewerten, wie sicher ein Kredit zurückgezahlt wird. Moody’s sieht das zentrale Kreditrisiko in der unkalkulierbaren Zeit zwischen Fertigstellung eines Rechenzentrums und dem Moment, in dem es tatsächlich Strom bekommt.
Die Zahlen stützen das. Laut dem Analysehaus Bernstein sind in Nordamerika Rechenzentren mit 404 Gigawatt Leistung geplant. Nur 35 Prozent davon gelten als realistisch umsetzbar, fast zwei Drittel drohen an fehlender Energieinfrastruktur oder an der Finanzierung zu scheitern.[12] Dabei handelt es sich um eine Analystenschätzung, nicht um ein Ergebnis. Auch in Deutschland ist die Lage angespannt: Das Stromnetz ist vielerorts so ausgelastet, dass neue Rechenzentren sieben bis zehn Jahre auf einen Netzanschluss warten müssen.[13]
Teure Chips, fallende Preise
Zum Stromproblem kommt ein technisches. In den Rechenzentren stecken Supercomputer mit Chips von Nvidia, die extrem teuer sind und schnell veralten. Geht ein Rechenzentrum nicht ans Netz, müssen diese Chips eingelagert werden und verlieren binnen weniger Quartale an Wert. Es ist, als würde man neue Autos kaufen, sie in die Garage stellen und darauf warten, dass die Straße gebaut wird, während das Modell jedes Vierteljahr ein Stück älter wird.
Gleichzeitig wird die Nutzung von KI billiger. Der „LLM Token Expenditure Index“ misst die durchschnittlichen Kosten pro Million verarbeiteter Token. Ein „Token“ ist dabei ein Textbaustein, meist ein Wort oder ein Wortteil, mit dem ein KI-Modell rechnet. Der Index ist von einem Höchststand von 2,05 Dollar im Mai auf 97 Cent pro Million Token im August gefallen, ein Minus von mehr als 50 Prozent.[14] Für Nutzer ist das gut. Für Konzerne, die Milliarden in Rechenzentren stecken, wird es dagegen schwerer, das Geld wieder hereinzuholen, denn sie verdienen pro Anfrage weniger.
Schulden, die nicht in der Bilanz stehen
Um ihre Bilanzen zu schonen, weichen Konzerne wie Meta, Broadcom und Nvidia seit zwei Jahren auf Zweckgesellschaften und Private-Credit-Fonds aus. Eine Zweckgesellschaft ist eine eigens gegründete Firma, die ein einzelnes Projekt und die dafür aufgenommenen Schulden trägt. Private-Credit-Fonds sind Geldgeber außerhalb des klassischen Bankensystems, die Unternehmen direkt Kredite geben. Die Bank für Internationalen Zahlungsausgleich (BIZ), eine Art Zentralbank der Zentralbanken, nennt diese Praxis „Schattenverschuldung“.[15]
Die Schulden tauchen so nicht direkt in den Konzernbilanzen auf. Das ist nicht verboten, macht die Lage aber schwerer durchschaubar. Können die Zweckgesellschaften ihre Kredite nicht bedienen, müssen die Konzerne unter Umständen mit eigenem Geld einspringen. Ob und wie stark, hängt von der jeweiligen Vertragskonstruktion ab. Bei Oracle ist das der Fall, weil der Konzern das Stromrisiko vertraglich übernommen hat.
Anleger werden nervös
Die Risikoeinschätzung der Investoren hat sich gedreht. Einzelne Projektanleihen bieten inzwischen zweistellige Renditen, also Zinsen von zehn Prozent und mehr. So hohe Zinsen verlangen Anleger nur, wenn sie ein deutliches Risiko sehen.
Ein Beispiel ist SoftBank, ein japanischer Technologiekonzern, der die OpenAI-Pläne mitfinanziert. Für eine Anleihe über elf Milliarden Dollar musste er bis zu 9,75 Prozent Zinsen bieten, knapp unter der Zehn-Prozent-Marke.[16] Das sind fast 500 Basispunkte mehr, als der US-Staat für seine eigenen Anleihen zahlt. Ein Basispunkt ist ein Hundertstel Prozentpunkt, 500 Basispunkte sind also fünf Prozentpunkte. Die Ratingagentur Fitch vergab nur BB+.[17] Das ist die beste Note in der Kategorie „spekulativ“, knapp unter dem soliden Bereich, im Volksmund „Junk“, also Ramsch.
Nach einer Auswertung von LSEG-Daten durch Reuters notierten Ende Juli 78 von 91 in diesem Jahr ausgegebenen Hyperscaler-Anleihen mit höheren Renditen als bei der Emission. Der mediane Anstieg lag allerdings nur bei etwa 22 Basispunkten, also gut 0,2 Prozentpunkten. Das ist ein Warnsignal, aber noch kein Absturz.[18] Institutionelle Anleger, also Fonds und Versicherungen, zögern zunehmend, weitere solche Papiere ins Portfolio zu nehmen. Sie fürchten ein Klumpenrisiko: Sie hätten dann zu viel Geld in derselben Branche gebunden.
Was das für normale Menschen bedeutet
Zunächst wenig, außer dass KI-Dienste voraussichtlich weiter billiger werden. Mittel- bis langfristig könnte der Ausbau der KI-Infrastruktur langsamer vorankommen als geplant. Das würde das Wachstum der Technologiebranche bremsen, dürfte aber auch Strompreise und Netzkapazitäten entlasten. Ein Crash der KI-Industrie hätte dagegen Folgen für den gesamten Aktienmarkt und damit auch für Altersvorsorge und Sparguthaben, die in Fonds angelegt sind.
Fazit: Bremsen statt Crash
Die KI-Industrie wächst weiter, aber sie stößt auf Grenzen, die nicht schnell verschwinden. Netze und Kraftwerke brauchen Jahre bis zur Genehmigung und zum Bau. Der Ausbau lässt sich nicht aus der eigenen Tasche bezahlen, und Kredite werden teurer. Die Chips altern, während die Rechenzentren warten.
Ein einzelnes Projekt kann ins Stocken geraten, ohne dass etwas Grundsätzliches passiert. Stocken aber viele gleichzeitig, bremst das den ganzen Boom. Ob es zu einem Crash kommt, weiß niemand. Die Zeichen deuten eher auf Verzögerung und Konsolidierung als auf ungebremstes Wachstum.
Fußnoten
1. Projekt Jupiter umfasst 1.400 Acres (rund 567 Hektar) in Doña Ana County, New Mexico. Die Fläche entspricht etwa 800 Fußballfeldern. Vgl. Albuquerque Journal, August 2026; Santa Fe New Mexican, September 2026. ↩
2. Oracle und OpenAI betreiben auf dem Campus gemeinsam KI-Infrastruktur. Die Anlage soll nach bisherigen Planungen bis zu 800.000 GPUs beherbergen, die laut Berichten für das Training von OpenAIs nächsten Modellen, darunter GPT-6, genutzt werden sollen. Vgl. MX Exchange, März 2026; Data Center Dynamics, Januar 2026. ↩
3. 2,45 GW entsprechen der Leistung von etwa zwei mittelgroßen Kernkraftwerken. Das Rechenzentrum soll mit Bloom-Energy-Brennstoffzellen betrieben werden, die Strom vor Ort aus Erdgas erzeugen. Die Umrechnung in Haushalte bezieht sich auf den durchschnittlichen US-Verbrauch von etwa 10.500 kWh pro Jahr. Vgl. EIA, 2025; Nasdaq, September 2026. ↩
4. Bloomberg berichtet, Oracle versuche ausdrücklich nicht, seine Rolle als Hauptmieter aufzugeben. Es geht nur um die zeitliche Verschiebung von Zahlungen. Vgl. Bloomberg, 24. September 2026; Business Insider Markets, 24. September 2026. ↩
5. Das Stromversorgungsrisiko liegt vertraglich bei Oracle, nicht bei den Investoren. Oracle hat die Zahlungen auch für den Fall zugesichert, dass kein Strom fließt. Vgl. Financial Times, 24. September 2026. ↩
6. Laut Financial Times muss Oracle einen „Carry Cost“ zahlen, der die Zinszahlungen an die Kreditgeber vollständig abdeckt und Blue Owl eine Eigenkapitalrendite sichert – für bis zu drei Jahre, falls die erste Phase nicht bis Anfang 2027 betriebsbereit ist. Vgl. Financial Times, 24. September 2026. ↩
7. Das Bankenkonsortium umfasst mehr als 20 Institute, angeführt von BNP Paribas, Goldman Sachs, MUFG und SMBC. Der Kredit hat eine Laufzeit von vier Jahren und ist mit 2,5 Prozentpunkten über SOFR bepreist, mit einer optionalen zweijährigen Verlängerung. Andere Medien, etwa Business Insider, nennen abweichend Santander und Jefferies; die Nennungen variieren je nach Quelle. Vgl. Financial Times, 24. September 2026. ↩
8. Die Kredite wurden zuletzt unter 90 Cent pro Dollar gehandelt. Vgl. Financial Times, 24. September 2026; Reuters, September 2026. ↩
9. Morgan Stanley schätzte in einem Bericht von Juli 2025 den globalen Investitionsbedarf für Rechenzentren bis 2028 auf 2,9 Billionen Dollar. Davon entfallen 1,3 Billionen auf Infrastruktur und 1,6 Billionen auf Hardware. Vgl. Morgan Stanley, Juli 2025; Sycamore LP, August 2026. ↩
10. Laut Morgan Stanley decken die Cashflows der Hyperscaler etwa 1,4 Billionen Dollar des Investitionsbedarfs, sodass eine Finanzierungslücke von rund 1,5 Billionen Dollar bleibt. Vgl. Morgan Stanley, Juli 2025; Sycamore LP, August 2026. ↩
11. Moody’s veröffentlichte die Studie „Power without delivery“ am 31. Juli 2026. Sie warnt vor dem Kreditrisiko durch die unkalkulierbare Frist zwischen Fertigstellung und Netzanbindung. ↩
12. Bernstein-Analysten schätzen, dass nur etwa ein Drittel der geplanten Rechenzentrums-Pipeline in Nordamerika realistisch umsetzbar ist. Der Rest scheitert an fehlender Energieinfrastruktur oder Finanzierung. Vgl. Bernstein-Report „Data Center Pipeline Probabilities“, August 2026. ↩
13. In Deutschland warten neue Rechenzentren durchschnittlich sieben bis zehn Jahre auf einen gesicherten Netzanschluss. In Regionen wie Frankfurt am Main kann die Wartezeit über zehn Jahre betragen. Vgl. German Datacenter Association, Mai 2025; eco, November 2025; industries, Mai 2026. ↩
14. Der LLM Token Expenditure Index wird von Silicon Data herausgegeben. Er fiel im August 2026 auf 97 Cent pro Million Token, ein Rückgang von über 50 Prozent gegenüber dem Mai-Höchststand von 2,05 Dollar. Vgl. Silicon Data, September 2026; Goldman Sachs, September 2026. ↩
15. Die Bank für Internationalen Zahlungsausgleich (BIZ) verwendet den Begriff „Schattenverschuldung“ für Schulden, die über Zweckgesellschaften und Private-Credit-Fonds außerhalb der regulären Bilanz aufgenommen werden. Vgl. BIZ, Juni 2026; Financial Times, Juli 2026. ↩
16. SoftBank begab im September 2026 die größte Junk-Bond-Emission der Geschichte über 11,1 Milliarden Dollar. Die höchste Tranche mit 7,5 Jahren Laufzeit bot 9,75 Prozent Rendite. Der Aufschlag von knapp 500 Basispunkten gegenüber US-Staatsanleihen wird von Business Insider Markets (September 2026) berichtet. Vgl. Financial Times, 24. September 2026; Nikkei Asia, 24. September 2026. ↩
17. Fitch stufte SoftBank mit BB+ ein, der höchsten Note im spekulativen Bereich. Vgl. Financial Times, 24. September 2026. ↩
18. Eine Reuters-Auswertung von LSEG-Daten zeigte, dass 78 von 91 im Jahr 2026 ausgegebenen Hyperscaler-Anleihen am 28. Juli mit höheren Renditen gehandelt wurden als bei der Emission. Der mediane Anstieg betrug etwa 22 Basispunkte. Vgl. Reuters/LSEG, Juli 2026; rallies.ai, Juli 2026. ↩
